供应商完成试剂交付后,医院以财政审批流程受限解释长期未付款,法院仍支持货款及逾期利息。本文从采购付款合规分析预算安排、验收结算和对外合同的关系,说明供应商应如何整理交付证据,并区分真实质量异议与单纯资金流程延误。采购管理需要把预算与实际履约期限协调起来。
货物已经交付,付款却停在内部流程
某公司与某医院签订试剂购销合同,约定按月结算。供应商履行交付后,医院仍有相当部分货款未付。医院以款项来源为财政资金、受到审批流程限制为由抗辩,认为不应承担相应违约责任。
法院确认合同真实有效,供应商已完成交付,医院应支付货款及逾期付款利息。公开案例没有披露医院名称、具体审理法院和裁判日期,不应为了增强叙事自行补充地域或采购背景,更不能将一般买卖裁判包装为刑事合规整改成果。
内部审批并不当然改变对外付款义务
合同确定了交付和结算规则,买方如何筹措、安排资金通常属于其内部管理事项。若仅因内部审批未完,就允许无限期不付款,会使采购方把自身管理和资金风险单方面转给供应商。法院因此没有接受其免除责任的理由。
这不意味着所有财政资金合同都无须审查法定采购程序,也不意味着付款条件永远无效。需区分合同是否合法成立、交付是否完成、付款是否到期及抗辩是否成立。本案在合同有效且已经履行的前提下处理付款责任。
质量异议与资金不足应分别说明
买方如果认为货物存在质量、数量或验收问题,应提供具体合同标准、检验记录、异议提出时间及沟通材料。只说审批困难,不能自动变成货物不合格的证明;供应商也不能因为已经开票,就当然推定全部交付及验收完成。
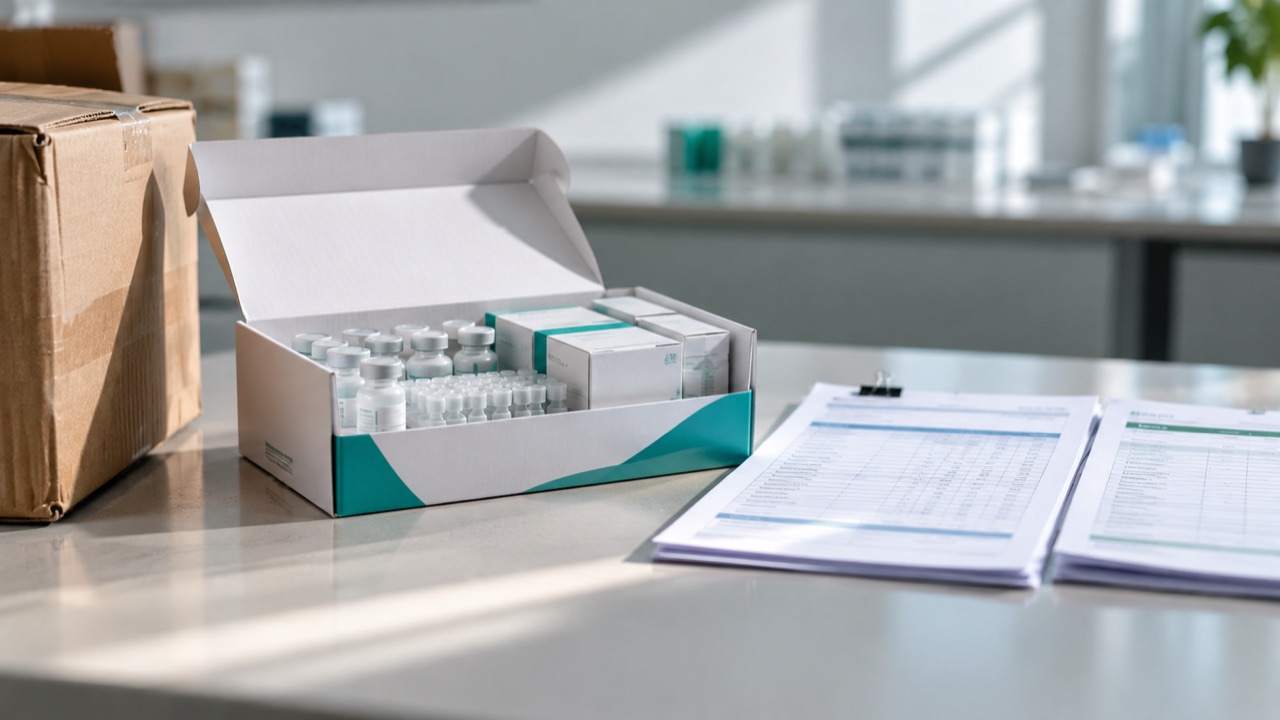
对于试剂等具有特殊储运要求的货物,送货签收、批次、存储条件和验收记录可能十分重要。即使存在部分争议,仍应识别无争议货款的范围,避免以一项尚待核验的问题阻断全部结算。
供应商怎样建立可核对的应收账款链条
合同、订单、送货单、签收验收、发票、对账单、历史付款和催款记录,应按结算期对应起来。对于签字人,应说明其岗位与接收权限;对复印件或电子系统单据,还应保留来源和形成过程,避免只提交一份自行汇总表。
逾期利息需要根据有效约定、到期日及适用规则具体计算。官方摘要披露的是本案获支持结果,不等于所有供应商都可按照自己选定的最高标准主张。催款也应考虑诉讼时效及中断证据,不能仅依赖长期口头承诺。
采购合规应当覆盖付款端
采购前确认预算和授权,履行中及时验收、对账,付款中明确责任人和处理期限,能够减少“业务已经使用、财务长期不结”的风险。内部制度可设置审批控制,但应与对外合同期限协调,不能让供应商无法判断何时才能收款。
民法典自2021年1月1日起施行,本案合同订立于其后,应按相应合同履行和违约规则分析。若交易还涉及中小企业款项支付等专门规定,应另行核对主体、合同和行为时点,不能把所有事业单位采购一律套入同一种特殊责任。
从供应商角度,接受分期安排时应写明各期金额、付款日及违约后果,并核对签署人的权限。取得新的付款计划不等于已经收回货款,也不应在未审查清楚时一概放弃既有利息或担保;双方可以在真实可执行的条件下协商解决。