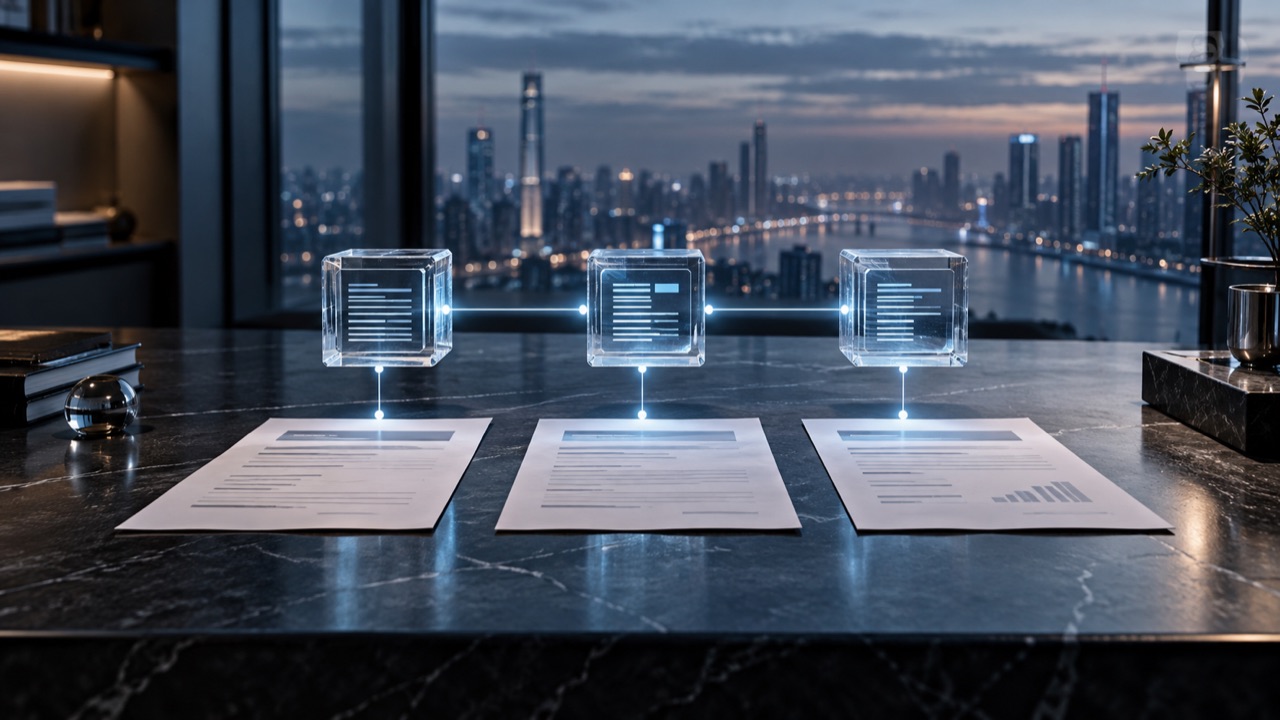
银行把签约、放款、还款等数据上链存证,并通过跨链方式向法院提交。法院仍审查原始数据、平台可信程度、身份与意思表示,案件最后调解解决。本文区分“上链后未改动”与“交易本来真实”,说明区块链为何不能替代完整的借款证据。
区块链存证能帮助确认数据保存后的变化,却不能替人回答一笔借款最初是否真实。银行诉陆某的案件,将技术核验和普通证据审查放在一起,而没有把“已经上链”当作自动胜诉的标记。
一笔线上消费贷进入跨链核验
陆某通过银行APP申请6万元个人消费贷款,约定分36期偿还,后来出现逾期。银行将服务协议、贷款合同、签约日志、放款及还款记录等通过区块链存证,并在诉讼中利用跨链技术提交相关材料,主张欠付本息47977.79元。
法院审查电子合同、签名验证、交易记录和跨链流转情况。陆某到庭后对诉讼请求、线上流程、借还款事实及核验后的证据均无异议,最终在法院主持下达成调解。该案没有形成“上链证据一经提交即获全额判决”的结果。
存证主要回答数据有没有被改动
如果一份电子记录上链后保持一致,可以为保存过程的完整性提供支持。但如果原来录入的是错误记录、数据没有对应到真实交易,或签约主体被冒用,技术保存并不能使这些问题自动消失。
人民法院在线诉讼规则对区块链存储的电子数据作了专门安排,包括上链后是否被改动以及上链前数据来源的审查。法院仍需结合具体来源、生成机制、存储过程和其他证据判断,而非直接认可所有数据的内容真实。
本案审查围绕四条连接关系展开
第一是业务系统原始数据与存证数据是否一致;第二是存证平台是否具有相应合法、安全和可信基础;第三是跨链传输过程中材料能否被核验;第四是合同能否连接到真实借款人及其意思表示。
这些关系需要日志、签名报告、合同版本和资金流水共同支持。链上出现一个哈希值,不意味着债务人可以看懂其对应的全部材料,也不能免除提交方说明证据来源与证明对象的责任。
对技术证据的异议也应具体化
当事人可以对身份认证、签名版本、放款是否到账、欠款计算、数据生成和存证时间等提出具体异议。若怀疑存证前已经改动,应说明为何存在怀疑,并尽可能提供相反记录,而不是只说技术自己不理解。
金融机构同样不应把客户异议简单称为恶意抵赖。向对方提供能够阅读核对的合同、流水和日志说明,有助于真正确定哪些事实有争议;法院对技术环节进行核验,也需要依法保障质证权利。
技术一致与法律责任仍是两道问题
即使借款与还款数据真实,利息费用、违约责任、合同效力和程序处理仍须按照相应法律判断。本案的调解说明事实确认可以促进解决争议,但不能把调解中的让步写成公开适用的判赔比例。
对读者而言,应保留自己能获取的合同、还款凭证和交易通知。不要因为对方材料提到区块链就认为无法提出异议,也不要因为不是纸质材料就认为没有证明力。围绕具体事实核对,才是理解数字证据的实用方式。
案例资料
依据上海市浦东新区人民法院2025年12月发布的涉数字金融商事审判典型案例:案例二:某银行上海分行诉陆某金融借款合同纠纷案作原创分析。该汇编未披露完整案号与具体裁判日期,不作推定。电子材料的程序审查可对照人民法院在线诉讼规则。个案处理方式不等于任何金融产品的收益或赔偿保证。