为了先乘车后付款,用户开通了信用账户
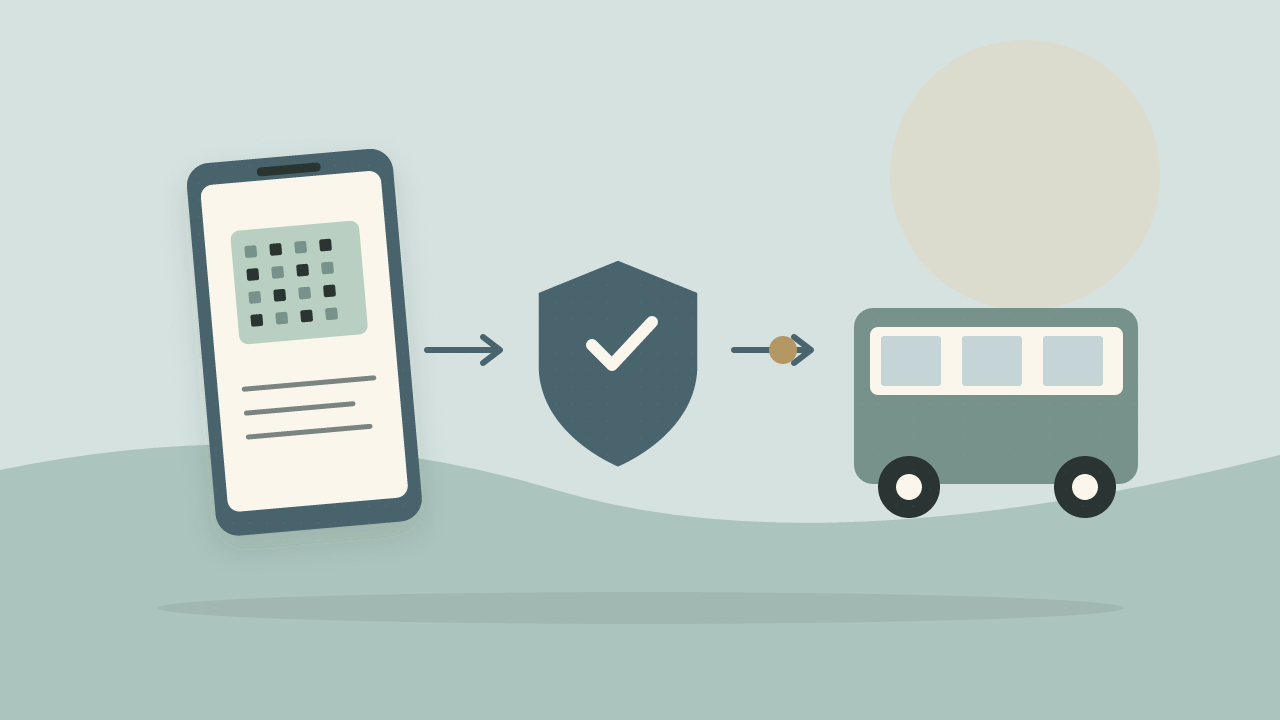
张某使用某应用开通电子公交乘车码,选择先乘车后付款的功能。后来发现同时开通了信用账户,认为运营信用服务的某公司误导、强迫其提供信息,要求关闭账户并删除数据。信用公司随后注销账户、删除相关个人信息,张某又在另一城市开通类似服务,之后自行注销。
张某最终提起个人信息保护诉讼,请求停止侵权并赔偿损害。最高人民法院公布的指导性案例266号记载,杭州互联网法院驳回其诉讼请求,双方未上诉,判决生效。案件支持的是特定信用服务对必要信息的处理,并不是认定公交出行场景中收集的所有信息都合法。
先确定服务内容,再判断信息是否必要
单纯买一张车票,与由第三方先行垫付车费,涉及的风险不同。本案中,第三方在用户无法及时支付车费时先付钱,随后取得追索车费的债权。信用服务需要在开通前评估用户履约风险,并协助记录订单与付款状态、提醒未付款用户还款。
法院据此认为,反映个人信用或者风险状况的信息,与先享后付合同的履行直接相关。若完全排除这种信息处理,先行垫资者便难以评估是否提供服务以及管理还款风险。必要性来自具体合同目的,而不能仅由经营者在协议里写一句为提供更好服务自行决定。
因此,本案不能推导出所有支付方式都需要同样的信用信息,也不能说明普通浏览、查询业务可以顺带收集与功能无关的画像。改变服务内容,必要信息的范围也可能改变。
无须另取同意的情形,仍要讲清楚
本案行为发生在2021年个人信息保护法施行之前,法院审理时该法已经施行,公开裁判理由明确说明参照了该法相关精神。今天评价新发生的信息处理,则应按现行法律直接审查,不能混淆这两个时点。
个人信息保护法第十三条把为订立、履行个人作为一方当事人的合同所必需,列为可以处理个人信息的情形之一。但具备相应处理依据,并不意味着经营者可以隐去信息用途、种类和处理方式。第十七条所要求的告知义务,仍是独立的审查内容。
法院注意到,开通页面以蓝色字体提示相关服务协议,协议中的个人信息处理条款还用加粗、放大等方式提醒用户阅读。结论并非只有一个勾选框就足够,而是结合页面展示、协议内容和服务性质认定没有误导。其他产品若把关键内容藏在难以找到的多层链接内,不能仅凭本案主张免责。
可以选择和退出,是具体事实的一部分
张某主张信用服务捆绑在电子乘车码上。法院考察后认为,乘客仍可以选择现金、实体公交卡等方式乘车,公交公司没有强迫用户必须使用涉案电子卡。相关协议还告知停止使用、退卡或关闭授权的途径,张某也实际完成了注销。
这些事实使用户对是否接受先享后付服务保有自主选择。它们并不意味着只要另有现金渠道,电子服务就可以无限收集数据。替代方式是否真实可用、退出是否方便、退出后的必要信息如何保存,仍应与处理目的和现行法要求一并考察。
对于用户来说,应把拒绝额外服务、撤回授权和删除个人信息分别提出。删除是否可以立即完成,还可能受到履行中合同和法定保存义务等因素影响,不能把注销操作理解为所有系统记录都必然即时消失。
传给公交公司的,是准入结论
最小必要原则不只关注收了多少信息,也关注向谁提供什么。原案中,信用服务向公交公司提供的是是否准入的结论性信息,法院据此认定采取了对个人权益影响较小的方式。
这对产品设计有实际启发。如果业务只需知道某用户能否开通服务,就应审查是否确有必要把完整信用档案传给合作方。内部风控需要的信息,也不当然可以用于广告画像、其他业务推介或任意共享。处理目的扩大后,应重新判断法律依据和必要范围。
本案没有披露信用评价算法的全部数据项、每一类信息的保存期限或完整后台流程。判断其他平台是否合法,应获取实际协议、页面和处理事实,逐项对照,而不是把一份生效判决当成所有信用产品的通行许可。
资料来源为第47批指导性案例中的案例266号,现行规范参见个人信息保护法。