只拿房产作抵押,存款也要承担还款责任吗?
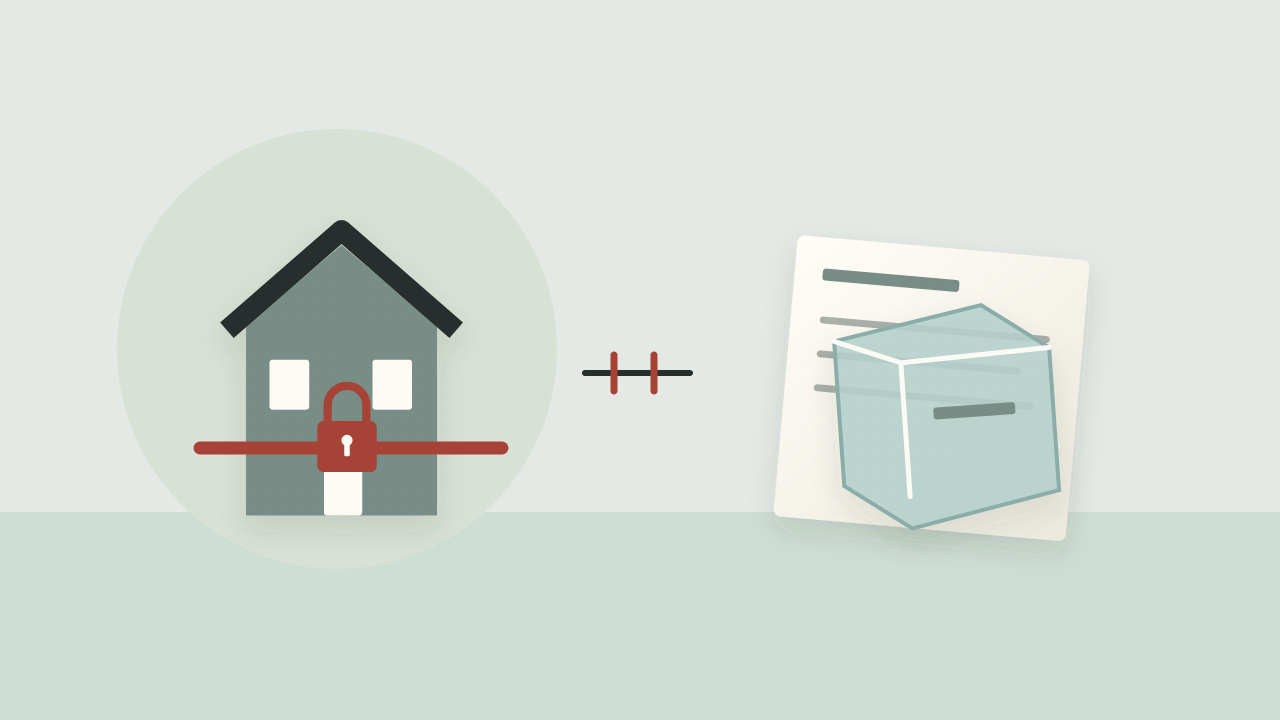
第三人为借款提供房产抵押,并不当然对借款承担全部清偿责任。国家发展改革委公布的一起检察监督案中,生效判决仅要求某实业公司在4处抵押房产价值范围内承担担保责任,执行时却又冻结该公司800余万元存款,并对公司及法定代表人采取限制高消费措施,最终经监督予以纠正。
这起案件首先要核对的是责任性质,而非单纯比较被冻结金额与贷款本金。即使债权尚未实现,也不能把仅以特定财产担保的第三人,直接变成用全部财产还债的人。
判决限定了什么,执行又做了什么?
2024年7月26日,金融借款合同纠纷作出判决,要求某建筑公司及相关个人偿还银行800万元本金及利息,某实业公司在4处房产抵押物价值范围内承担担保责任。2025年1月7日,银行申请执行,抵押房产被查封,公司800余万元存款也被冻结,公司及法定代表人被限制高消费。
执行中,房产均流拍,执行当事人不同意以物抵债。同年5月15日,法院以穷尽财产调查措施、未发现可供执行财产为由终结本次执行程序。公司经营账户被冻结后,资金周转困难,在建项目停滞。
公司于8月向江西省吉水县人民检察院申请监督。检察机关调阅裁判和执行卷宗,核查不动产及抵押登记,走访企业,确认登记范围与抵押合同约定一致,冻结存款超出了该公司担保责任范围。
9月8日,检察机关提出检察建议;10月9日,法院采纳建议,恢复执行,解除银行账户冻结,撤销对公司及法定代表人的限制高消费令。官方材料记载公司已恢复正常生产经营,但没有公布贷款最终清偿结果,也没有披露4处房产的实际变价金额。
房产流拍,为什么不能自动改冻其他财产?
抵押担保提供的是对特定财产价值的保障。《民法典》第三百九十四条将抵押权界定为债务不履行等条件下,就担保财产优先受偿的权利。它与第三人另行承诺以自身一般财产承担保证责任,有不同基础。
本案生效判决已经限定某实业公司的责任范围。房产流拍,说明当时未能变现;不愿以物抵债,说明该种处置方式未实现。二者都不自动扩张判决主文,不能据此把公司的营业款替换成执行对象。
若抵押人本身也是借款人,或者还承担另行确定的保证、赔偿等责任,结论可能不同。因此,不能把本案简化成“只要有抵押物,就一律不得冻结存款”。需要先读清裁判究竟确认了哪些义务、由谁承担,再判断执行措施对应哪项责任。
责任范围与明显超额,是两道审查
现行查封、扣押、冻结规定第十九条要求,以足以清偿法律文书确定的债权额及执行费用为限,不得明显超标的额采取措施,并规定解除超额部分及不可分财产的例外。
但本案的关键比一般超额计算更靠前:银行存款是否处在某实业公司应承担责任的财产范围内。对不该执行的其他财产,不能仅因“加起来还没有超过贷款本息”就认为合法;对依法可以执行的财产,也还要继续审查数额及措施必要性。
提出异议时,抵押合同、登记信息和生效判决,应与每份查封、冻结裁定逐一对照。公司若主张只是抵押人,却省略其他已经生效的还款或保证判项,也会影响判断。类似的责任主体审查,可参阅股东出资回转后为何仍不得追加执行。
解除限消与恢复执行,不是同一件事
本案在纠正存款冻结时,也撤销了对公司及法定代表人的限制高消费令。限制消费涉及具体适用条件,不能只因某公司出现在执行案件中,就跳过对其义务及措施依据的审查。官方原题同时提及错误失信惩戒,正文披露的纠正结果具体为撤销限消,不能进一步补写删除失信名单的时间或记录。
法院恢复执行,是为了在正确责任范围内继续处理案件;解除错误冻结,则是撤除超范围措施。二者可以同时发生。被执行人的合法权益得到保护,不意味着债权已经消失,也不意味着抵押房产当然全部解封。
这类争议最有用的起点,是把判决中的每项义务与实际控制的每项财产对应起来,再看限制消费等附随措施。企业经营困难可以说明措施影响,但纠错依据仍须落实到责任范围和执行行为本身。
资料来源
国家发展改革委《准确把握民事执行财产责任边界,依法推进涉企民事执行监督》(2026年9月9日公开,第二批贯彻实施民营经济促进法典型案例所收监督案完整文本,非原判决全文)。