总经理将公司办公场所装修交由配偶控制的企业实施,却没有披露这一关系。法院以忠实义务和自我交易规则,判令相关主体返还超出市场公允价值的34万余元。本文从关系披露、批准程序和交易所得展开分析,并区分原案旧法依据与2024年起施行的新公司法。
装修确实做了,隐瞒关联仍可能产生返还责任
高管把公司业务交给配偶控制的企业,并非只要工程实际完成,就无需再说明利益冲突。最高法公布的一起案件中,总经理未披露配偶控制承包公司的事实,相关主体被判将超出市场公允价值的交易所得返还公司。
本案处理的是公司内部忠实义务和不当交易所得,不能由此概括为“亲属公司一律不能交易”,也不能把返还超额所得写成合同全部无效、全额装修款都要退回。
总经理没有报告,配偶持股的公司接手施工
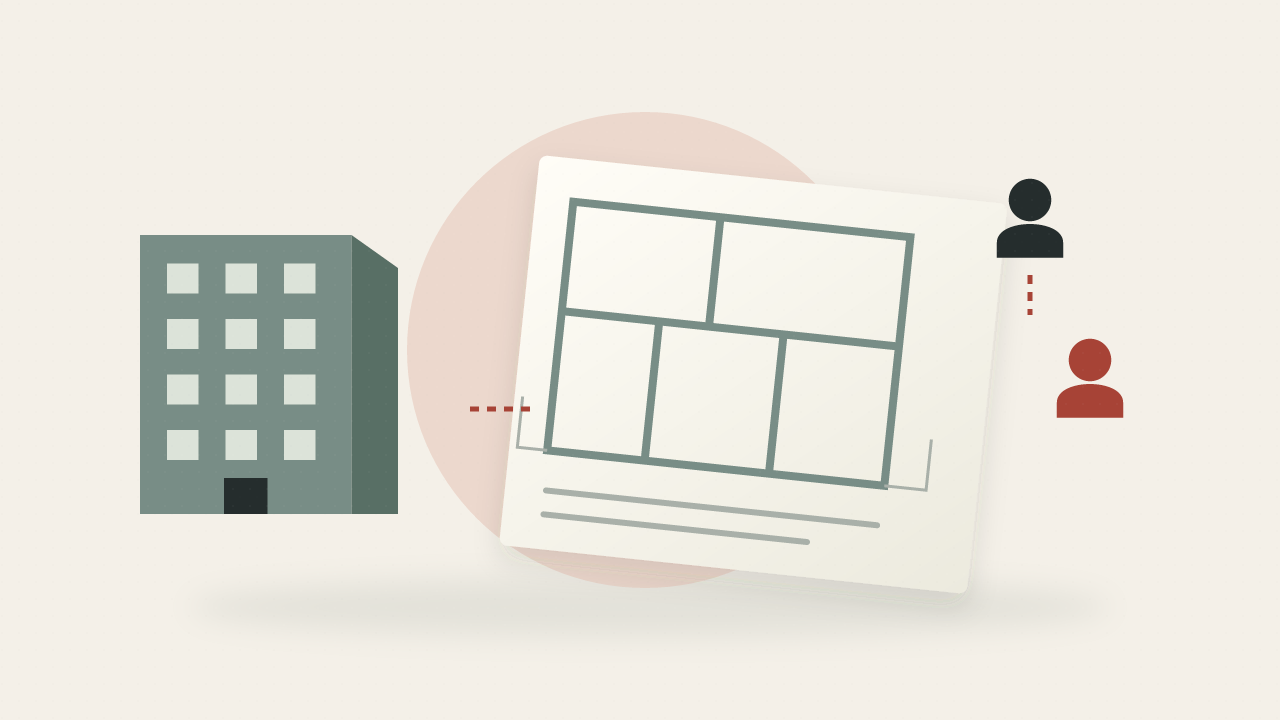
最高法首批依法保护外商投资权益典型案例的案例一,涉及一家外商投资贸易公司。张某担任总经理,负责日常管理。2017年9月,公司与一家装修企业签约,之后由另一家承包公司替代进场施工,公司向该承包公司支付装修款150万余元。
承包公司的99%股权由张某的配偶李某持有,张某未向贸易公司报告。贸易公司认为,张某通过合同将明显高于实际费用的款项转给关联方,遂提起诉讼。
法院依据忠实义务及自我交易规则,认为张某应主动向股东会披露配偶控制承包公司的事实,让公司决定是否同意交易。其故意隐瞒高度关联关系并代表公司交易,违反相应规定。法院判令张某、承包公司及李某,将超出市场公允价值的342861.50元返还贸易公司,各方均未上诉。公开摘要没有披露实际执行回款情况。
不能只看合同上有没有高管本人的名字
原案中的合同相对方是独立公司,高管本人并非以个人名义收取全部装修款。如果只形式审查签约名称,利益冲突就可能隐藏在配偶持股的企业背后。法院因此从控制关系和高管履职行为出发,认定相关安排属于自我交易的规制范围。
重要的是,这种实质审查需要事实支持:高管具有什么权限,配偶如何控制交易方,谁促成并代表公司交易,关联关系是否向有权机构披露。不能因为承包人与某员工认识,就推定存在高管自我交易;普通员工、董事和高级管理人员各自承担什么义务,也需要分别识别。
披露还应具体到能够作出判断的程度。只说“这家公司我比较熟”,与说明配偶控制、交易条件和自身参与方式,并不是同样的信息。公司是否获得独立报价、能否比较替代方案,也关系到批准决定是否建立在真实材料上。
原案旧规则与现行公司法怎样衔接
官方案例明确援引2018年修正公司法第一百四十八条第一款第四项,并据忠实义务将自我交易作实质解释。装修发生于2017年,不能把2018年修正版本的名称写成该次交易当年刚施行的新法,更不能倒写为原判适用了2023年修订条文。
2023年修订公司法自2024年7月1日起施行。现行第一百八十二条明确要求董监高直接、间接与公司交易时报告,并依章程取得董事会或股东会决议;其近亲属及相关控制企业的交易,也适用该条。第一百八十五条还规定关联董事回避,以及无关联董事人数不足时提交股东会审议。
这表明亲属交易不是绝对禁区,披露、批准和回避需要落实。高管不能用自己签字、自己审批代替公司所需决议。至于违反义务取得的收入,第一百八十六条规定归公司所有;另有损失的,还需按相应责任规则分析,不能把同一金额换个名称再重复索赔。
为什么本案返还的是超出公允价的所得
裁判结果对应的是超出市场公允价值的交易所得,并非未经披露就把全部合同价款都归入返还。装修已经实施、交易价格如何形成、关联方实际取得什么利益,仍影响具体请求和金额。
办理类似争议,可以把合同、施工变更、付款、工程量、同期报价和供应商控制关系放在一起核对。仅凭关联关系不能证明溢价的具体数额;仅有一张发票,也不能独自证明价格公允。原案摘要未说明公允价值的完整核算方法,不能补写成法院必然采用了某种鉴定或统一利润率。
企业在交易前记录关联申报、比价、决议和回避,通常比事后要求高管口头解释更有助于查清责任。股东发现问题时,也应区分公司损失与个人分红:本案返还对象是公司,股东不能按持股比例直接把这笔钱作为个人应收款。需要先取得账簿材料的,可结合股东查账目的与竞争业务的案例理解另一层程序与边界。
资料来源
事实依据:人民法院依法保护外商投资权益典型案例,案例一,官方法院网页2025年1月3日公开,为案例摘要,非判决全文。
规范依据:2018年修正公司法第一百四十八条、2023年修订公司法第一百八十、第一百八十二及第一百八十五至一百八十八条。现行规则核对截至2026年11月2日。